一、总体运行情况
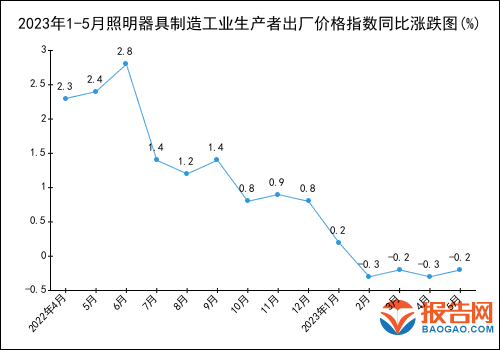
2023年1-5月,照明器具制造工业生产者出厂价格指数(PPI)呈现温和下行态势,同比涨幅由正转负,环比波动收窄。整体看,行业价格中枢较2022年同期有所下移,主要受原材料成本回落、终端需求恢复不及预期以及市场竞争加剧等因素影响。
二、同比变动分析
1-5月,照明器具制造PPI同比涨幅分别为0.8%、0.3%、-0.2%、-1.1%和-0.8%,呈先降后稳走势。其中,1-2月受春节错月及2022年同期低基数影响,同比仍保持微涨;3月起连续三个月同比负增长,但降幅在4月触底后略有收窄。分品类看,电光源类产品同比降幅较大,照明灯具类相对抗跌,控制装置类价格基本平稳。
三、环比变动分析
环比方面,1-5月指数分别为-0.2%、-0.3%、0.1%、-0.4%和0.3%,受季节性和成本传导影响,波动幅度总体有限。2月和4月环比走弱主要与铜、铝、塑料等原材料价格回落及企业促销去库存有关;3月和5月环比转正,反映部分企业挺价意愿增强,但终端接受度有限。
四、原因分析
(一)成本端支撑减弱
2023年以来,铜、铝、ABS塑料等主要原材料价格同比明显回落,带动照明器具制造成本下行,出厂价格缺乏上涨动力。
(二)需求端恢复偏慢
房地产竣工端虽有所改善,但新开工面积持续低迷,商业照明和家居照明需求复苏力度较弱,企业订单增长有限。
(三)行业竞争加剧
中小企业为争夺市场份额,采取降价促销策略,拖累整体价格水平。头部企业虽维持价格稳定,但难以完全抵消市场下行压力。
(四)出口价格承压
海外市场需求放缓,出口竞争加剧,部分企业下调出口报价,对国内出厂价格形成传导压力。
五、趋势展望
预计2023年6-8月,照明器具制造PPI同比降幅有望逐步收窄,三季度末或迎来转正窗口。主要支撑因素包括:稳增长政策持续发力、原材料价格底部企稳、行业库存逐步去化。但需关注房地产投资恢复节奏、海外经济衰退风险及人民币汇率波动对价格的影响。
六、对策建议
(一)加强成本监测与价格自律,避免无序降价竞争;
(二)引导企业加大智能照明、健康照明等高附加值产品研发,提升议价能力;
(三)拓展国内消费场景,把握城市更新、乡村振兴等政策机遇;
(四)优化出口市场结构,降低单一市场依赖,稳定出口价格。