引言
白色发光二极管(LED)作为21世纪最具革命性的照明技术,其发展历程充满了技术突破与市场博弈。从最初的实验室奇迹到如今照亮千家万户,白色LED的演进不仅是一部科技创新史,更是一部产业竞争史。本系列文章将分篇回顾白色LED的发展脉络,本篇聚焦于其垄断格局的瓦解与竞争时代的开启,并探讨这一变革对照明器具制造业的深远影响。
一、早期垄断:日亚化学的专利壁垒
1993年,日本日亚化学工业株式会社(Nichia Corporation)的中村修二博士成功开发出高亮度蓝色LED,奠定了白色LED的技术基础。通过蓝色LED激发黄色荧光粉获得白光的方案,日亚化学迅速构建了严密的专利网络,覆盖了LED外延生长、芯片制造、荧光粉转换等关键技术节点。此后近十年间,日亚化学凭借垂直整合的产业链和强势的专利布局,在全球白色LED市场形成了近乎独家垄断的地位。任何试图进入该领域的企业,都面临着高昂的专利许可费或侵权诉讼的风险。
二、垄断崩溃:技术扩散与专利挑战
垄断的坚冰在多重力量的冲击下逐渐破裂。学术界和产业界对LED发光机理的深入研究催生了替代技术路线,例如紫外LED激发荧光粉、量子点转换等方案,绕开了日亚化学的核心专利。丰田合成的根本正弘团队在蓝色LED材料上取得进展,并通过专利交叉许可降低了进入门槛。更重要的是,2000年前后,以中国台湾地区为代表的LED芯片制造商(如晶元光电、亿光电子)迅速崛起,通过自主研发和专利突围,推出了性能接近日亚产品但价格更低的白色LED芯片。与此欧盟、美国等地反垄断机构对日亚化学的专利授权行为展开调查,迫使其开放部分专利许可。至2005年左右,白色LED的核心专利壁垒基本被突破,市场从一家独大转向多极竞争。
三、竞争时代:成本下降与应用爆发
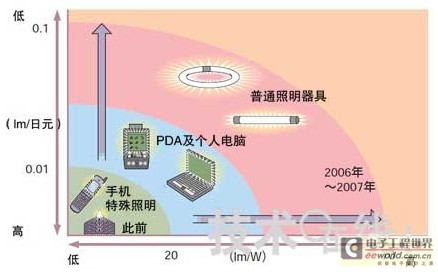
垄断格局的瓦解带来了白色LED行业的黄金发展期。芯片制造端,垂直整合模式(IDM)与垂直分工模式(Fabless+代工)并存,规模效应和技术迭代推动发光效率以每年约10%的速度提升,而成本则以每年20%以上的速度下降。封装端,表面贴装(SMD)、芯片级封装(CSP)、板上芯片(COB)等工艺不断创新,使得LED光源的体积更小、光效更高、可靠性更强。价格的大幅降低直接引爆了应用市场:从最初的指示灯、背光模组,迅速扩展至通用照明——球泡灯、筒灯、路灯、工矿灯等,全面替代传统白炽灯和荧光灯。
四、对照明器具制造业的影响
白色LED的竞争时代彻底重塑了照明器具制造业。
1. 设计范式转变:传统灯具以光源(灯泡)为中心进行结构设计,而LED的形态灵活性使灯具设计走向一体化、模块化。灯具制造商不再只是简单的组装者,而是需要深入参与光学设计、散热管理、驱动电路与智能控制系统的集成。
2. 供应链重构:竞争迫使LED芯片和封装产能向更具成本优势的地区转移,中国迅速成为全球最大的LED制造基地。照明器具企业从依赖进口核心器件,转向与本土芯片、封装厂商协同开发,产业链上下游合作更加紧密。
3. 市场格局洗牌:垄断时期的高毛利领域(如高端背光和汽车照明)逐渐被多家厂商瓜分,而通用照明市场则进入薄利多销的规模化竞争阶段。飞利浦、欧司朗等传统照明巨头通过收购LED芯片企业或战略合作巩固地位,同時一大批新兴LED照明企业凭借性价比和快速响应能力抢占市场。
4. 标准与认证体系完善:竞争促进了产品标准的统一,如LM-80光通维持率测试、ENERGY STAR认证等,推动了照明器具制造向规范化、品质化方向发展。
##
白色LED从垄断走向竞争,是技术民主化与市场力量共同作用的结果。垄断的崩溃不仅降低了光源成本,更激发了全产业链的创新活力。对照明器具制造业而言,这既是挑战——传统制造模式和利润空间受到冲击,也是机遇——智能化、个性化、绿色化的照明产品不断涌现,打开了新的增长空间。下一篇我们将探讨白色LED在光效提升与光谱优化方面的技术进展,以及它们如何进一步推动照明器具向健康照明、智慧照明演进。